Od
190,11 zł
Netto
5 dostępne wersje

 +48 41 275 65 12
Witamy na naszym sklepie online, darmowa dostawa od 4 000 PLN netto.
 Regały i rozwiązania do przechowywania
Zamów produkty online wśród szerokiej gamy regałów przemysłowych, warsztatowych, biurowych i sklepowych.
 Zagospodarowanie przestrzeni
 Obsługa
 Pojemniki magazynowe
 Meble warsztatowe
 Branża retail
Provost jest producentem regałów i rozwiązań magazynowych od 1963 roku. Przechowywanie produktów, zarządzanie obsługą i przepływem logistycznym, wyposażenie warsztatu...dowiedz się, jak możemy zoptymalizować Twoje środowisko pracy.
Zagospodarowanie
Składowanie
Obsługa
Organizowanie
Poznaj naszą gamę "Organizowanie" i zoptymalizuj swoją przestrzeń. Nasze pojemniki oferują wszechstronne rozwiązania do przechowywania, obsługi i transportu. Odkryj nasze produkty zgodne z normami europejskimi już teraz!
Pojemniki magazynowe
Wyposażenie
Branża Retail

Provost, projektant i producent środowiska pracy, oferuje rozwiązania w zakresie projektowania, zagospodarowania i wyposażenia pomieszczeń.
Pierwszy kwartał 2026 roku potwierdził, że polski rynek intralogistyki wszedł w fazę większej dojrzałości operacyjnej. Po okresie dynamicznych wzrostów napędzanych głównie przez e-commerce, firmy coraz wyraźniej koncentrują się nie na samym skalowaniu działalności, lecz na jej efektywności, odporności i przewidywalności. Dynamika rynku utrzymuje się na umiarkowanym poziomie – w obszarze magazynowania zasoby osiągnęły około 36,6 mln m² (+5,9% r/r), przy wzroście rynku szacowanym na 4–6% rok do roku. Jednocześnie zmienia się struktura popytu – e-commerce rośnie wolniej niż jeszcze kilka lat temu, natomiast coraz większą rolę odgrywa produkcja oraz procesy związane z nearshoringiem, które wzmacniają zapotrzebowanie na stabilne operacje magazynowe.
Największym wyzwaniem, które w pierwszym kwartale 2026 roku determinowało decyzje operacyjne, pozostają koszty. Szczególnie widoczny jest dalszy wzrost kosztów pracy – wynagrodzenia pracowników magazynowych zwiększyły się o około 8–12% rok do roku, przy jednoczesnym utrzymującym się deficycie wykwalifikowanej kadry. Problemem nie jest już wyłącznie rekrutacja, ale również rotacja i absencje, które realnie wpływają na stabilność operacji. Równolegle utrzymują się wysokie koszty powierzchni magazynowej – czynsze bazowe w Polsce mieszczą się obecnie w przedziale 3,6–6,0 EUR/m² miesięcznie, a stawki efektywne najczęściej wynoszą 3,0–4,5 EUR/m². Dodatkowym wyzwaniem jest ograniczona dostępność powierzchni w kluczowych lokalizacjach oraz fakt, że poziom pustostanów utrzymuje się na umiarkowanym poziomie około 7,4%. Choć ceny energii uległy względnej stabilizacji, ich udział w strukturze kosztów pozostaje istotny. W efekcie firmy coraz częściej analizują swoje operacje na poziomie jednostkowym – kosztu pojedynczego picka, obsługi palety czy realizacji zamówienia.
W tym kontekście rośnie znaczenie mierzenia i porównywania efektywności operacyjnej. Organizacje coraz częściej korzystają z benchmarków rynkowych i analizują wskaźniki takie jak produktywność kompletacji, terminowość realizacji zamówień (OTIF), poziom błędów czy stopień wykorzystania powierzchni magazynowej. Jednocześnie wyraźnie pogłębia się różnica pomiędzy liderami rynku a firmami działającymi w sposób bardziej tradycyjny. Najbardziej efektywne organizacje osiągają produktywność kompletacji na poziomie 120–180 picks/hour, podczas gdy średnia rynkowa często pozostaje w przedziale 60–100 picks/hour. Liderzy utrzymują również poziom błędów poniżej 0,2%, podczas gdy w wielu operacjach manualnych przekracza on 1%. Różnice te bezpośrednio przekładają się na koszty operacyjne i jakość obsługi klienta.
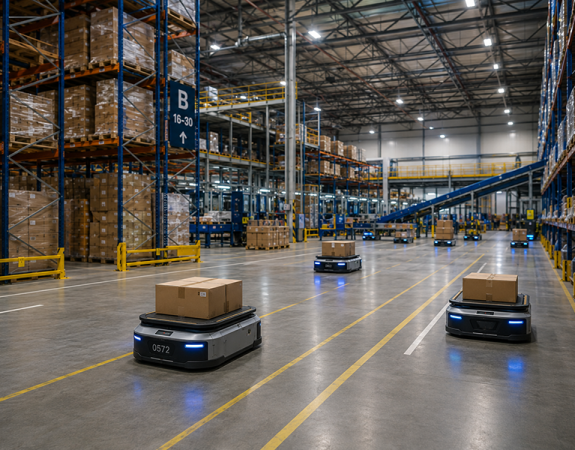
Automatyzacja pozostaje istotnym kierunkiem rozwoju, jednak podejście do niej uległo wyraźnej zmianie. W pierwszym kwartale 2026 roku obserwujemy odejście od szeroko zakrojonych, kosztownych inwestycji na rzecz wdrożeń bardziej selektywnych i precyzyjnie dopasowanych do konkretnych problemów operacyjnych. Firmy koncentrują się na rozwiązaniach, które pozwalają osiągnąć zwrot z inwestycji w okresie 2–4 lat, przy czym w przypadku robotów mobilnych (AMR) czas ten często skraca się do 18–36 miesięcy. Na znaczeniu zyskują rozwiązania wspierające kompletację oraz automatyzujące transport wewnętrzny, natomiast duże systemy automatyki wdrażane są głównie w operacjach o bardzo dużej skali.
Jednym z najważniejszych trendów widocznych w analizowanym okresie jest rosnące znaczenie elastyczności operacyjnej. Firmy funkcjonują w środowisku coraz większej zmienności – zarówno pod względem wolumenów, jak i struktury zamówień. W praktyce oznacza to, że w wielu operacjach różnica między średnim a szczytowym wolumenem (peak) wynosi nawet +150–300%, szczególnie w sektorze e-commerce. W odpowiedzi przedsiębiorstwa coraz częściej sięgają po rozwiązania umożliwiające szybkie skalowanie działalności, takie jak reorganizacja layoutów magazynów, wykorzystanie przestrzeni tymczasowych czy wdrażanie modułowych elementów infrastruktury. Czas potrzebny na dostosowanie operacji – skracany z kilku miesięcy do kilku tygodni lub dni – staje się jednym z kluczowych czynników przewagi konkurencyjnej.
Równolegle obserwujemy istotne zmiany na rynku powierzchni magazynowej. W 2025 roku całkowity popyt brutto osiągnął poziom 6,64 mln m², co było jednym z najwyższych wyników w historii rynku, jednak nowa podaż spadła do około 1,68 mln m² (-35% r/r). Na początku 2026 roku w budowie pozostaje około 1,7–1,8 mln m² powierzchni magazynowej, co potwierdza bardziej ostrożne podejście deweloperów. Ograniczona dostępność obiektów w najlepszych lokalizacjach oraz utrzymujące się wysokie stawki czynszowe powodują, że firmy coraz częściej poszukują alternatywnych rozwiązań. Widoczny jest trend decentralizacji – zamiast jednego dużego centrum dystrybucyjnego pojawia się większa liczba mniejszych lokalizacji, często bliżej końcowego klienta. W wielu przypadkach kluczowym ograniczeniem przestaje być koszt powierzchni, a staje się nim czas potrzebny na jej uruchomienie.
Na poziomie operacyjnym firmy nadal mierzą się z kilkoma powtarzalnymi wyzwaniami. Niedobór pracowników pozostaje problemem strukturalnym, który nie został rozwiązany mimo wzrostu wynagrodzeń. Jednocześnie rośnie presja na skracanie czasu realizacji zamówień – dostawa next-day obejmuje już ponad 70% operacji e-commerce w Polsce, a w największych aglomeracjach rośnie udział dostaw same-day. Dodatkowym obciążeniem dla operacji magazynowych jest rosnąca skala zwrotów, która w niektórych segmentach e-commerce sięga 20–30% wszystkich zamówień. Do tego dochodzi konieczność radzenia sobie z sezonowością, która generuje krótkotrwałe, ale bardzo intensywne przeciążenia operacyjne.
Coraz większe znaczenie w decyzjach logistycznych odgrywają również kwestie związane z ESG oraz efektywnością energetyczną. W pierwszym kwartale 2026 roku widać wyraźny wzrost inwestycji w rozwiązania ograniczające zużycie energii – nowoczesne systemy oświetlenia LED pozwalają redukować zużycie energii nawet o 50–70%, a systemy zarządzania energią przynoszą dodatkowe oszczędności na poziomie 10–20%. Firmy koncentrują się także na lepszym wykorzystaniu dostępnej przestrzeni oraz redukcji zbędnych operacji transportowych wewnątrz magazynu. Coraz częściej analizowany jest również ślad węglowy operacji logistycznych, co w przyszłości może mieć istotny wpływ na wybór partnerów biznesowych i modeli operacyjnych.
Zmienia się również sposób podejmowania decyzji inwestycyjnych. Organizacje odchodzą od wdrażania rozwiązań opartych wyłącznie na trendach rynkowych na rzecz podejścia opartego na konkretnych przypadkach i mierzalnych efektach. Popularne stają się pilotaże oraz wdrożenia etapowe, które pozwalają ograniczyć ryzyko i lepiej dopasować rozwiązania do specyfiki operacji. Najczęściej optymalizowane obszary to skracanie ścieżek kompletacji (redukcja czasu nawet o 20–40%), zwiększanie gęstości składowania (o 10–30%) oraz reorganizacja stref przyjęcia i wysyłki.
Podsumowując, pierwszy kwartał 2026 roku potwierdził, że intralogistyka w Polsce przechodzi z fazy dynamicznego wzrostu do etapu świadomej optymalizacji. Kluczowe znaczenie zyskują dziś efektywność kosztowa, elastyczność operacyjna oraz zdolność szybkiego reagowania na zmiany rynkowe. Firmy, które potrafią łączyć te elementy, będą w stanie nie tylko utrzymać konkurencyjność, ale również budować trwałą przewagę w coraz bardziej wymagającym otoczeniu biznesowym.


 Odkryj nasze rozwiązania